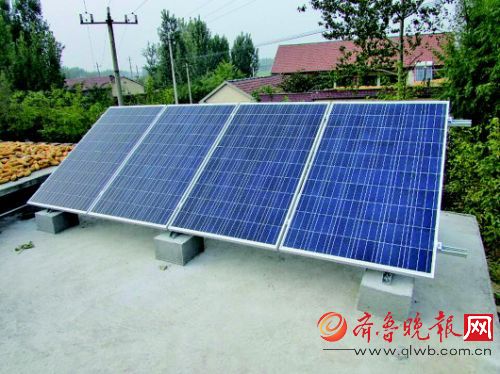
多家光伏储能设备制造商发布2024年上半年业绩报告,数据显示行业头部企业净利润同比增幅普遍超过200%,呈现爆发式增长态势。与此中国制造的光伏发电设备与储能系统在全球多个国家的出货量排名持续攀升,进一步巩固了在全球新能源产业链中的领先地位。
净利润增长两倍以上,盈利能力显著提升
上半年,受益于全球光伏装机需求持续旺盛、储能商业化进程加速以及原材料成本回落,光伏储能设备制造商盈利能力大幅改善。以天合光能、阳光电源、晶科能源等为代表的龙头企业净利润同比增幅均超过200%。其中,阳光电源上半年实现净利润约50亿元,同比增长逾300%;天合光能净利润同比增长约220%。尽管隆基绿能与通威股份因硅料价格波动及资产减值影响出现阶段性亏损,但行业整体盈利分化中,储能及系统集成环节表现尤为突出。
利润高增主要驱动因素包括:海外高毛利市场出货占比提升、大储系统与户储产品规模化降本、以及汇率波动带来的正向贡献。企业通过技术迭代(如TOPCon、HJT电池量产效率突破)和供应链管理优化,进一步摊薄单位成本,推动毛利率回升至20%以上。
多国出货量排名领先,全球化布局成效显著
根据权威机构统计,2024年上半年,中国光伏储能设备制造商在欧洲、拉美、中东、东南亚及非洲等多个重点市场的出货量排名位居前列。其中,阳光电源在意大利、德国、英国等欧洲大储市场出货量位列前三;比亚迪储能产品在美国及南非市场占有率持续提升,户储出货量进入前五;晶科能源在拉美地区组件出货量保持第一,储能配套出货量同比增长超150%;天合光能在中东非地区光储一体化项目出货量排名领先。
这一成绩得益于国内企业持续推进全球化产能与渠道布局。截至目前,头部厂商已在越南、马来西亚、美国、匈牙利等地建立生产基地,并围绕“光伏+储能”一体化解决方案,与当地能源开发商、电力公司形成深度合作。与此中国光伏发电设备(组件、逆变器)全球市占率已超过80%,储能电池出货量占全球份额超90%,产业链综合竞争优势突出。
行业展望:光储融合加速,长期成长确定性高
展望下半年,随着全球能源转型进程提速、电网侧储能需求爆发以及新兴市场光伏装机放量,光伏储能设备制造商有望延续高增长态势。机构预计,2024年全球储能新增装机将突破150GWh,同比增长超40%;光伏新增装机有望达到450GW以上。具备技术、渠道与品牌优势的头部企业,净利润增速有望维持在50%—100%高位,其中储能业务占比高的企业弹性更大。
不过,行业也面临阶段性挑战:产能扩张带来的价格竞争、海外贸易壁垒(如欧盟碳边境调节机制、美国UFLPA溯源要求)以及技术路线快速迭代风险。对此,领先制造商正通过加大研发投入(头部企业研发费用率普遍超5%)、推动光储深度融合、拓展智能运维与虚拟电厂等增值服务,构建差异化竞争壁垒。
光伏储能设备制造商上半年业绩亮眼,净利润增长两倍以上,多国出货量排名领先,印证了中国企业在全球新能源装备领域的核心竞争力。在“双碳”目标与全球脱碳共识驱动下,光储产业长期成长空间广阔,具备全球化运营能力的优质制造商将持续受益。